2018年是我国网络安全行业蓬勃发展的一年。随着《网络安全法》的深入实施和数字化转型的加速,网络安全需求持续释放,行业整体规模稳步扩大。本报告基于公开数据和市场研究,对2018年我国网络安全行业规模及市场份额进行分析,并重点探讨网络与信息安全软件开发领域的市场表现。
一、2018年我国网络安全行业整体规模
根据多家市场研究机构的统计,2018年我国网络安全市场规模(按收入计)约为450亿元至500亿元人民币,同比增长约20%-25%。这一增长主要受益于政策驱动(如网络安全等级保护2.0标准出台)、企业安全意识提升以及云计算、大数据等新技术应用带来的安全需求。
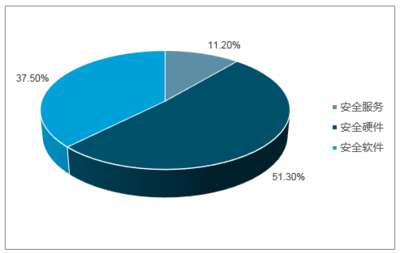
从细分市场来看,安全硬件、安全软件和安全服务三大板块中,安全软件占比约为30%-35%,其中网络与信息安全软件开发是安全软件的核心组成部分,包括安全操作系统、防火墙软件、入侵检测与防御软件、漏洞管理软件、加密软件等。
二、网络与信息安全软件开发市场规模
2018年,我国网络与信息安全软件开发市场规模约为120亿-150亿元人民币,占网络安全行业总规模的25%-30%。同比增长约22%-27%,略高于行业整体增速。
驱动因素包括:
- 政策合规需求:《网络安全法》和等级保护2.0要求企业加强安全软件部署,特别是入侵检测、日志审计、数据防泄漏等软件产品。
- 云安全需求增长:随着云计算的普及,云原生安全软件(如云防火墙、云WAF)需求快速上升。
- 威胁态势复杂化:高级持续性威胁(APT)、勒索软件等攻击促使企业加大在终端检测与响应(EDR)、安全信息和事件管理(SIEM)等软件上的投入。
三、网络与信息安全软件开发市场份额分析
我国网络与信息安全软件开发市场呈现集中度逐步提升的态势,但整体仍较为分散。2018年主要厂商市场份额估算如下:
- 启明星辰:约10%-12%,在入侵检测与防御、安全管理平台等领域优势明显。
- 绿盟科技:约8%-10%,在漏洞扫描、抗DDoS、Web安全等方面表现突出。
- 深信服:约8%-10%,在防火墙、上网行为管理、VPN等产品上市场份额较高。
- 天融信:约7%-9%,防火墙产品市场占有率领先。
- 360企业安全:约5%-7%,在终端安全、安全大数据分析方面增长迅速。
- 其他厂商(如美亚柏科、蓝盾、安恒信息等)合计占据剩余份额。
新兴安全厂商(如奇安信、指掌易等)在细分领域(如云安全、移动安全)中也占据一定市场份额,但总体规模较小。
四、竞争格局与趋势
2018年,网络与信息安全软件开发市场的竞争格局呈现以下特点:
- 头部厂商优势扩大:启明星辰、绿盟、深信服等通过渠道建设和品牌效应,市场份额逐步提升。
- 细分领域专业化:中小型厂商聚焦特定领域(如工控安全软件、数据安全软件),形成差异化竞争。
- 云化与服务化转型:传统安全软件厂商加速向云安全服务(SECaaS)模式转型,软件交付方式逐渐从本地部署向订阅制转变。
- 资本整合活跃:行业并购和融资事件增多,如奇安信完成Pre-IPO融资,推动市场集中度提升。
五、
2018年我国网络安全行业规模持续扩大,网络与信息安全软件开发作为核心细分领域,市场规模约120亿-150亿元,占行业总规模的1/4至1/3。市场竞争格局中,启明星辰、绿盟科技、深信服等头部企业占据主要份额,但细分领域仍存在大量专业化厂商。随着政策红利的释放和新兴技术的应用,网络与信息安全软件开发市场有望保持高速增长,云安全、数据安全等方向将成为竞争焦点。